Sparkling en Telegram
Abre el bot, inicia sesión con tu email y consigue una cartera de autocustodia en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramGestionar el riesgo en trading no es evitar toda pérdida: es decidir, antes de abrir una posición, cuánto estás dispuesto a perder si la idea no funciona. Después dimensionas la posición a partir de ese límite, para obtener una pérdida planeada: la referencia para medir el resultado, no una pérdida máxima garantizada. El resultado real puede diferir de lo planeado por comisiones, slippage o un gap de precio. Esta página se enfoca en dimensionar una operación: tamaño, stop, costos, exposición de portafolio. No cubre seguridad de billeteras ni la comparación entre agente y bot. En Sparkling, el agente puede preparar una orden, pero el tamaño y la confirmación final son decisión tuya.
Antes de mirar el gráfico, define un presupuesto de riesgo: cuánto estás dispuesto a perder en esta operación. Esto es gestión de capital: normalmente se fija como un monto fijo o un porcentaje de tu capital de trading. Este número es independiente del tamaño de la posición. Lo defines primero. El tamaño se calcula después, a partir de él y de la distancia a la orden de salida, no al revés.
El stop es el nivel de precio en el que, si se alcanza, cierras la posición para limitar la pérdida. Ese nivel es la condición que dispara el envío de la orden de salida, no una garantía de cierre exactamente a ese precio: fijarlo antes de abrir la posición es parte de la gestión de riesgo, pero la ejecución real puede variar. La distancia entre tu entrada y tu stop, en la misma unidad que el activo, es uno de los dos datos que necesitas para calcular el tamaño de la posición. El otro es el presupuesto definido antes. Si la idea viene de una señal en lugar de un análisis propio, revisa primero cómo evaluarla en señales de trading. Una señal sin nivel de invalidación claro no da un punto de cierre confiable.
Para un instrumento lineal (un perpetuo estándar, sin el componente no lineal de una opción) el tamaño de la posición puede calcularse así.
Fórmula: cantidad = presupuesto de precio ÷ distancia al stop. El presupuesto de precio es el presupuesto de riesgo total ya reducido por los costos esperados (ver más abajo): úsalo a él, no al monto total, para no sobrestimar el tamaño de la posición.
Esta fórmula es válida cuando el presupuesto y la distancia al stop están expresados en la misma unidad (por ejemplo, ambos en USDT). Mezclar unidades sin convertirlas antes invalida el resultado, como se detalla más abajo con el ejemplo en bolivianos. En cuanto a las unidades: un monto en USDT dividido entre un monto en USDT por unidad del activo da un número de unidades del activo (USDT ÷ USDT/unidad = unidades); no son “dos cantidades iguales que se cancelan”, es un presupuesto de riesgo dividido entre un precio por unidad.
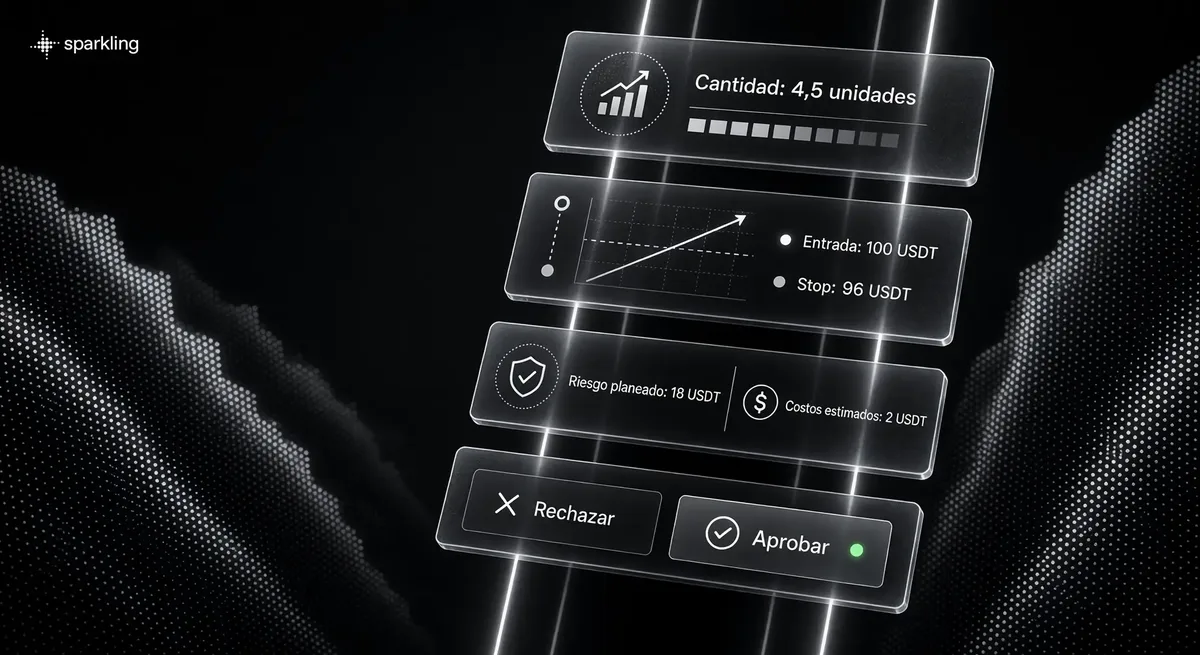
Ejemplo hipotético, solo con fines ilustrativos, con un escenario consistente: supón un capital de trading de 1.000 USDT y, para esta operación, un presupuesto total de riesgo planeado de 20 USDT. De ese presupuesto, reservas 2 USDT como supuesto condicional para comisiones y otros costos, y los 18 USDT restantes son el presupuesto para el movimiento de precio, el que entra en la fórmula de tamaño.
Para una posición long en un instrumento lineal: entrada en 100 USDT por unidad, stop en 96 USDT por unidad; la distancia es de 4 USDT por unidad (100 − 96). La cantidad resultante es 18 ÷ 4 = 4,5 unidades.
Si el precio llega al stop y la orden se ejecuta exactamente en 96, la pérdida de precio antes de costos sería de 4,5 × 4 = 18 USDT. Sumando los 2 USDT reservados como supuesto de costos, el total sería de 20 USDT, el mismo presupuesto definido al inicio.
Esto es un riesgo planeado, no una pérdida máxima garantizada. La fórmula asume que el stop se ejecuta exactamente al precio fijado, que los costos reales coinciden con los 2 USDT reservados como supuesto, y que no aparece un gap que salte el nivel del stop por encima o por debajo. Ninguna de esas condiciones está garantizada en la práctica, y esta página no describe estas cifras como parámetros confirmados de un mercado específico de Sparkling: es un ejemplo didáctico para mostrar el método de cálculo.
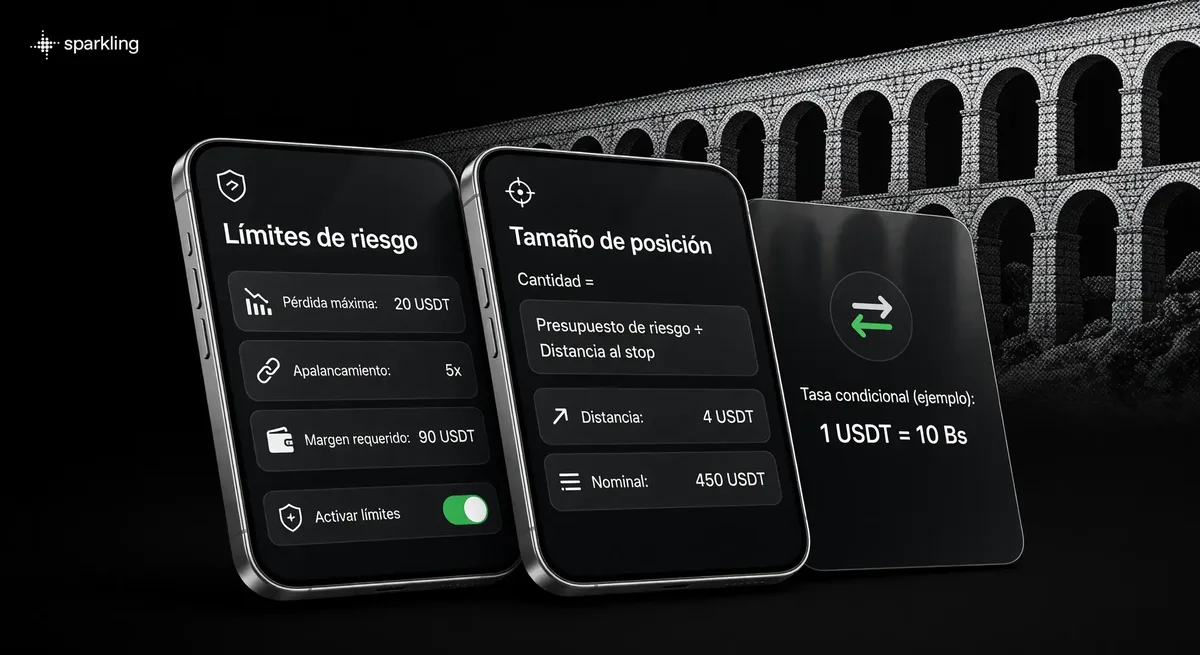
La cantidad no es, por sí sola, el nominal: el nominal se obtiene multiplicando esa cantidad por el precio de entrada (nominal = cantidad × precio de entrada). Con el mismo ejemplo, el nominal de 4,5 unidades a 100 USDT por unidad sería 4,5 × 100 = 450 USDT. Con apalancamiento, el margen a depositar depende de ese nominal (margen = nominal ÷ apalancamiento): con 5x, el margen inicial sería 450 ÷ 5 = 90 USDT.
Antes de operar con este tamaño, verifica en tu proveedor el margen de mantenimiento, el modo de margen elegido (cross o isolated) y el precio de liquidación que muestra la plataforma para esa posición: el precio de liquidación exacto no se puede derivar solo del apalancamiento de 5x, depende también del margen de mantenimiento y de otras reglas propias del proveedor. Tamaño y margen son dos números distintos: puedes tener el tamaño correcto para tu presupuesto de riesgo y aun así necesitar más o menos colateral según el apalancamiento. Para margen inicial, margen de mantenimiento y liquidación, revisa futuros de criptomonedas. Si necesitas convertir el stablecoin con el que operas, revisa swap de criptomonedas.
La fórmula no incluye, por separado, tres costos. El primero es la comisión de abrir y cerrar. El segundo es el slippage: la diferencia entre el precio esperado y el real de ejecución, que crece en mercados con poca liquidez o alta volatilidad. El tercero, en futuros mantenidos en el tiempo, es el funding acumulado, que puede sumarse o restarse según el signo vigente. Declara estos costos aparte de tu presupuesto: si los ignoras, la pérdida real puede superar el número planeado.
El presupuesto de una operación individual no dice cuánto arriesgas en total si tienes varias posiciones a la vez. Sumar la pérdida planeada de todas las operaciones abiertas da el riesgo planeado total del portafolio. Conviene conocerlo y limitarlo como proporción de tu capital, no solo mirar operación por operación.
La correlación no altera la suma aritmética de los presupuestos de riesgo ya definidos: ese riesgo planeado total es el mismo número, muevan los activos juntos o no. Lo que cambia es la probabilidad de que varias de esas pérdidas ocurran al mismo tiempo. También cambia qué tan parecido es el movimiento conjunto al de una sola apuesta más grande.
La dirección de las posiciones importa tanto como el activo. Dos long en activos correlacionados pueden comportarse como una sola apuesta más grande, aunque la suma de sus presupuestos siga siendo la misma suma aritmética. Una long y una short en esos mismos activos pueden compensarse parcialmente, pero no es un hedge garantizado. La correlación no es constante y puede romperse. Una cobertura parcial no elimina que ambas posiciones se muevan en tu contra a la vez.
Un gap es un salto de precio entre un nivel y otro, sin pasar por los valores intermedios. Es más frecuente en noticias inesperadas o en mercados con baja liquidez puntual. Un stop-market no se ejecuta de forma garantizada al precio exacto fijado: si el precio salta más allá, la orden puede ejecutarse peor. La liquidación es distinta del stop: un cierre forzado por falta de margen, decidido por el proveedor. Un stop bien calculado debería activarse antes de la liquidación, pero eso no está garantizado. En movimientos bruscos, el precio puede llegar a liquidación sin que esa orden de salida se haya ejecutado primero. El mecanismo de liquidación según proveedor está descrito en la guía de futuros perpetuos.
Llevar un registro de toda operación (activo, dirección, fecha y hora, entrada, stop, objetivo, tamaño, resultado y motivo) es útil después. Te permite revisar si tu gestión de riesgo se cumplió como la planeaste. Esta bitácora es tuya. No depende de que la orden la haya preparado el agente o la hayas armado tú. La diferencia entre ambos modelos se explica en agente de IA frente a bot de trading.
Si piensas tu presupuesto en bolivianos (Bs/BOB) en lugar de en USDT, el primer paso es fijar una tasa de conversión condicional, con fecha, antes de calcular nada. Por ejemplo: “a una tasa condicional de 1 USDT = 10 Bs” (cifra hipotética, no una cotización real ni vigente). Si en algún otro cálculo usas USD/BOB en lugar de USDT/BOB, necesitas además un tipo de cambio USDT/USD declarado por separado: no mezcles ambos sin ese dato explícito. Para una decisión real necesitas una fuente de tasa fechada y verificada ese mismo día.
No se puede dividir un presupuesto en Bs directamente entre una distancia al stop expresada en USDT por unidad. Las unidades no coinciden y el resultado no significa nada. Hay dos formas correctas de combinar ambas monedas, aplicadas al mismo escenario del ejemplo anterior (presupuesto total 20 USDT, de los cuales 18 USDT son presupuesto de movimiento de precio y 2 USDT quedan reservados como costos, distancia 4 USDT por unidad, a 1 USDT = 10 Bs):
No es válido tomar un presupuesto ya en Bs y dividirlo entre una distancia al stop que sigue en USDT por unidad. Eso mezcla dos unidades y da un número sin sentido. Tampoco mezcles dos riesgos distintos: el cambiario (variación BOB/USDT) y la exposición de la operación en sí (el PnL de la posición); son dos fuentes de variación separadas.
Una cuenta, doble acceso. Empieza en Telegram en menos de un minuto o abre Sparkling en la web: tu cartera, saldo e historial se mantienen intactos. Ejemplos ilustrativos de interfaz: los precios, saldos y tiempos mostrados no son datos en tiempo real.
Abre el bot, inicia sesión con tu email y consigue una cartera de autocustodia en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramLa misma cuenta en tu navegador, en una pantalla más grande. Revisa tus tarjetas de operaciones, consulta saldos y confirma desde tu portátil.
Abrir versión webNo. El cálculo supone ejecución al precio previsto y costos iguales a los reservados. En el ejemplo, 18 USDT cubren el movimiento de precio y 2 USDT son una reserva ilustrativa para gastos. Un gap, el deslizamiento o gastos mayores pueden elevar la pérdida real.
No necesariamente. En movimientos bruscos o gaps puede ejecutarse a un precio distinto del fijado: no existe garantía de ejecución exacta en cualquier condición de mercado.
La suma aritmética no cambia por la correlación: esa suma es tu riesgo planeado total. Lo que la correlación cambia es tu riesgo real de portafolio: si los activos suelen moverse juntos, la probabilidad de que varias pérdidas ocurran a la vez es distinta de si fueran independientes. La dirección (long o short) también influye, y un long y un short combinados no son una cobertura garantizada.
Primero declara una tasa de conversión condicional (por ejemplo, 1 USDT = 10 Bs), porque la tasa real cambia con el tiempo; si en algún cálculo usas USD/BOB en vez de USDT/BOB, declara también el tipo de cambio USDT/USD por separado. Luego, o calculas todo en USDT y conviertes solo el resultado final a Bs, o conviertes presupuesto y distancia al stop por esa misma tasa antes de dividir. No dividas un presupuesto en Bs entre una distancia al stop en USDT por unidad, y no mezcles el riesgo cambiario con la exposición de la operación.
No está garantizado. En condiciones normales, un stop bien calculado suele dispararse antes de tocar el nivel de liquidación, pero un gap brusco puede hacer que la cuenta llegue a liquidarse sin que el stop se haya activado antes.
No necesariamente, y depende del modo de margen. El margen inicial es el colateral que exige esa posición según el apalancamiento (margen = nominal ÷ apalancamiento); no es igual al riesgo planeado que definiste, y no es automáticamente ni un límite garantizado de pérdida ni una obligación de poder perder más que ese monto. En isolated, la pérdida máxima tiende a acercarse al margen asignado a esa posición, pero el resultado exacto depende del colateral disponible y de las condiciones del proveedor. En cross, el resultado depende del colateral compartido de toda la cuenta o grupo de posiciones. Si el precio se mueve en tu contra sin que el stop se ejecute donde lo fijaste, puedes perder más que tu presupuesto planeado y, en el peor caso, llegar a una liquidación antes de que tu stop actúe.
Sparkling encauza liquidez, liquidación e identidad a través de un selecto grupo de socios profundamente integrados.
Actualizado: