Sparkling en Telegram
Abre el bot, inicia sesión con tu email y consigue una cartera de autocustodia en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramUn futuro de criptomonedas es, en esencia, un contrato derivado que te permite abrir una posición larga o corta sobre el precio de un activo mediante un mecanismo de margen, sin comprar ni guardar el activo en sí. El apalancamiento es la relación entre el nominal de la posición y el margen que depositas, y tú eliges su valor, incluido 1x, que no añade exposición adicional a la de tu colateral. En Sparkling, el agente prepara la orden (dirección, apalancamiento sugerido, colateral) sobre la infraestructura de Hyperliquid o de Lighter, pero tú eliges el tamaño y confirmas toda operación antes de que se ejecute.
Este artículo repasa el trading de futuros de criptomonedas: la mecánica de los contratos perpetuos, cómo se calcula el nominal y el margen, y un ejemplo numérico de ganancia y pérdida antes y después de costos. También qué verificar antes de operar desde Bolivia.
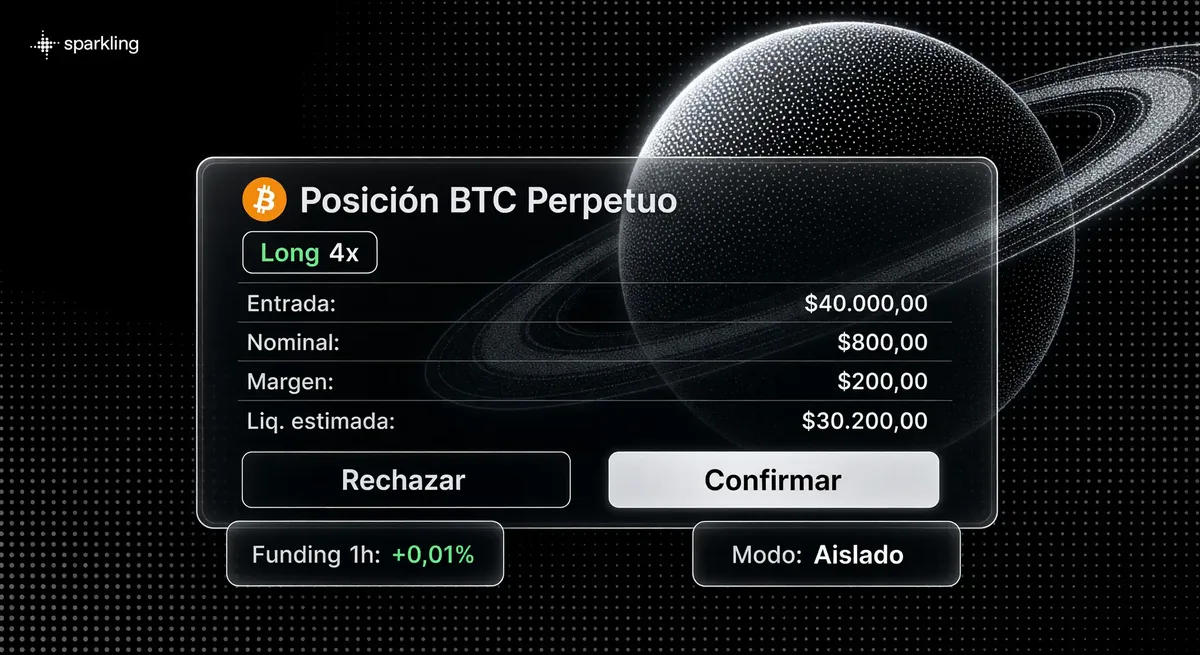
Un futuro tradicional tiene una fecha de vencimiento en la que el contrato se liquida contra el precio del activo subyacente. Un contrato perpetuo no tiene fecha de vencimiento: se mantiene cerca del precio spot mediante funding periódico entre posiciones largas y cortas. En Sparkling, al abrir una posición de futuros de criptomonedas operas un contrato perpetuo: permanece abierto hasta que lo cierres o hasta una liquidación. Eso es lo que distingue a los futuros perpetuos de un contrato con vencimiento fijo. Algunos mercados también pueden dejar de listarse o aplicar otras reglas del proveedor; revisa las condiciones del mercado específico.
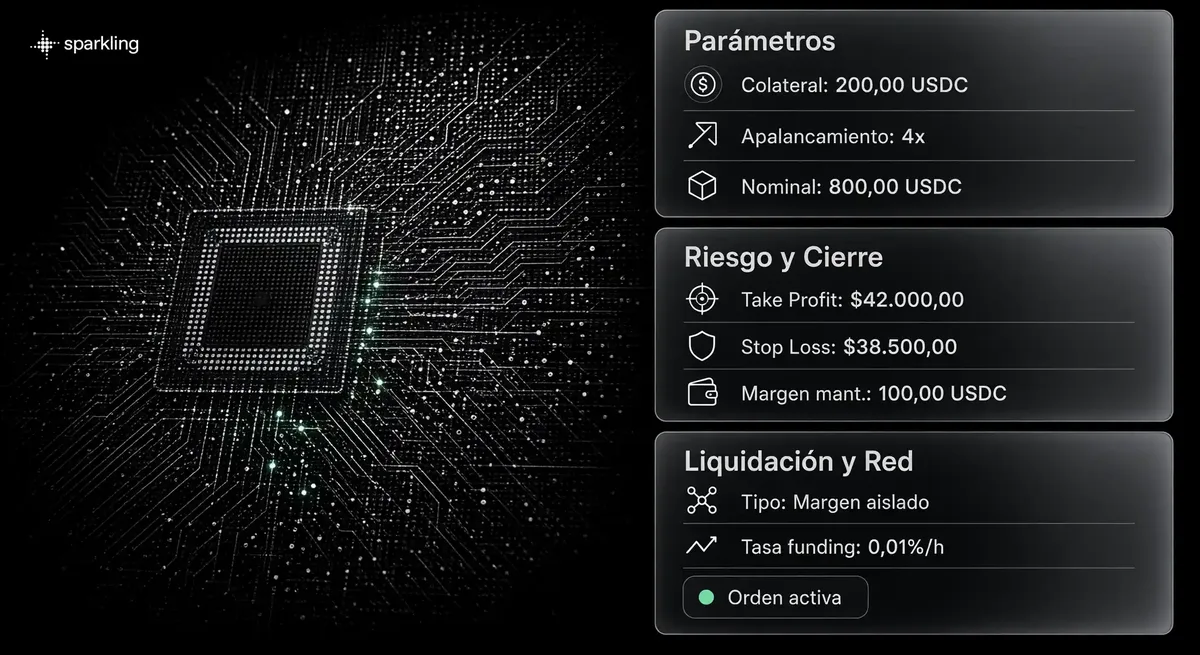
Una posición long gana cuando el precio sube; una short gana cuando baja. Puedes abrir cualquiera de las dos mediante margen, con el apalancamiento que elijas, sin ser dueño del activo. Es trading con apalancamiento: con margen fijo, subir el apalancamiento aumenta el nominal controlado y, con ello, la ganancia o pérdida en dinero de un mismo movimiento de precio. Con el nominal fijo, ese mismo movimiento de precio da la misma ganancia o pérdida en dinero sin importar el apalancamiento elegido; lo que cambia es cuánto margen reservas y el rendimiento sobre ese margen.
La cantidad es el número de unidades del activo que controla la posición. El nominal (notional) es el valor total de esa posición: nominal = cantidad × precio de entrada. El margen es el colateral que depositas para sostener ese nominal con el apalancamiento elegido. Según la documentación de margin de Hyperliquid, el margen requerido se calcula como el tamaño de la posición multiplicado por el precio mark y dividido entre el apalancamiento. A mayor apalancamiento, menos colateral necesitas para un nominal del mismo tamaño. Lighter documenta su propio mecanismo; no asumas que una cifra de Hyperliquid se traduce igual en Lighter.
El margen inicial es lo que necesitas para abrir la posición con el apalancamiento elegido. Según la documentación de Hyperliquid, el apalancamiento elegido se verifica como requisito puntual al abrir la posición. Eso no significa que el sistema deje de revisar tu colateral después: el margen de mantenimiento se sigue monitoreando de forma continua mientras la posición está abierta, y si se cruza hacia abajo, comienza la liquidación. Una verificación puntual al abrir y un monitoreo continuo del margen de mantenimiento son dos cosas distintas. Hyperliquid y Lighter publican su propia documentación sobre estos umbrales, y los valores no son intercambiables entre plataformas.
En el modo cross, el umbral de liquidación se evalúa sobre el valor del pool, subcuenta o grupo de posiciones que comparten ese colateral según el mecanismo del proveedor, no automáticamente sobre todos los fondos de toda la aplicación: los límites exactos dependen de la account abstraction y del colateral de cada proveedor (verifica en la documentación propia de Hyperliquid o de Lighter qué abarca el cross en cada caso). En el modo isolated, se evalúa solo sobre el margen asignado a esa posición puntual y su propio nominal; una liquidación isolated no afecta a tus otras posiciones. No conviene mezclar ambos criterios: en cross, lo relevante es el colateral compartido de ese grupo; en isolated, solo esa posición. Verifica en la documentación propia de Hyperliquid y de Lighter cómo se calcula el precio de liquidación según el modo.
El funding es un pago periódico entre las posiciones long y short, pensado para mantener el precio del perpetuo cerca del precio spot. Según la documentación de funding de Hyperliquid, el funding se liquida por hora, de forma directa entre usuarios de lados opuestos del mercado, sin que la plataforma cobre comisión por ese pago. Lighter documenta un mecanismo equivalente, también peer-to-peer y con la misma periodicidad horaria.
El signo del funding puede pagarse o recibirse. Depende del lado en que estés, y ese signo cambia con el tiempo. Antes de abrir una posición solo puedes consultar la tasa vigente en ese momento, no el funding total que vas a pagar o recibir: ese total depende de cuánto tiempo mantengas la posición abierta y de las tasas que se apliquen después, que no se conocen de antemano.
Preparar una orden no es lo mismo que ejecutarla. En Sparkling, el agente puede armar una propuesta (activo, dirección, apalancamiento sugerido, margen), pero toda orden nueva requiere tu confirmación explícita antes de enviarse al mercado: ninguna posición se abre sola. Confirmar la orden tampoco es lo mismo que verla ejecutada: una vez confirmada y enviada, puede quedar pendiente de ejecución, ejecutarse de forma parcial o no llegar a ejecutarse, según las reglas de la infraestructura usada (Hyperliquid o Lighter) y la liquidez disponible en ese momento, lo que puede incluir slippage frente al precio mostrado al preparar la orden.
La liquidación comienza cuando el valor relevante (el pool, subcuenta o grupo de posiciones que comparten colateral en cross, o la posición individual en isolated) cae por debajo del margen de mantenimiento. Es un mecanismo del proveedor, no una orden tuya. Se dispara por falta de margen, no porque tú lo hayas definido como un stop.
Según la documentación de liquidaciones de Hyperliquid, el sistema intenta primero cerrar la posición con órdenes de mercado contra el libro (total o parcial); si con eso el umbral vuelve a cumplirse, el colateral restante se queda contigo. Solo si el valor sigue cayendo por debajo de una fracción menor de ese umbral interviene un fondo de respaldo (liquidator vault), y ahí Hyperliquid no devuelve el margen de mantenimiento. Se calcula sobre el precio mark, que en alta volatilidad puede diferir del precio del libro. Por eso el precio de liquidación estimado al abrir la posición puede no ser exacto.
Lighter documenta un mecanismo distinto por etapas: cuenta saludable, pre-liquidación, liquidación parcial, liquidación total a cargo de su fondo de respaldo, y deleveraging automático como último recurso. No es la misma mecánica: la de Hyperliquid y la de Lighter se documentan por separado, sin equivalencias directas entre ambas. Ninguna de las dos garantiza que una posición ya liquidada pueda restaurarse.
El take profit y el stop loss son órdenes condicionales que tú defines para cerrar la posición a un precio determinado. Una vez colocadas, no necesitan una nueva confirmación conforme el precio se acerca a ese nivel. La liquidación es distinta: un cierre forzado por falta de colateral, decidido por el proveedor, no por una orden que hayas colocado. Como las liquidaciones se basan en el precio mark, un movimiento brusco puede alejarlo del precio del libro. Por eso un stop no está garantizado a ejecutarse exactamente al precio fijado, ni a dispararse antes de una liquidación. Para dimensionar una posición y definir un stop, revisa gestión de riesgo en trading.
Ejemplo hipotético de un contrato lineal genérico, solo con fines didácticos. Aquí se usa USDT como unidad de cuenta para ilustrar la aritmética, no como el colateral específico de un mercado real: la documentación de Hyperliquid, por ejemplo, opera con USDC como colateral, no con USDT.
Supón un margen de 200 USDT y un apalancamiento de 4x. El nominal sería de 800 USDT (200 × 4). Con un precio de entrada hipotético de 40.000 USDT por unidad, la cantidad sería de 0,02 unidades (800 ÷ 40.000).
Si el precio sube un 3 % a tu favor, el resultado antes de costos sería de unos 24 USDT (3 % de 800), un 12 % sobre el margen. La comisión de 0,05 % se cobra sobre el nominal en cada lado de la operación, y el nominal de cierre no es igual al de apertura porque el precio cambió: comisión de apertura 0,05 % de 800 = 0,4 USDT, comisión de cierre 0,05 % de 824 (el nominal ya con el precio a favor) = 0,412 USDT, total 0,812 USDT. Con un funding hipotético acumulado de 0,1 USDT, el resultado después de costos sería de 24 − 0,812 − 0,1 = 23,088 USDT, unos 23,1 USDT redondeado.
Si el precio se mueve un 3 % en tu contra, la pérdida antes de costos sería la misma cifra, 24 USDT. Aquí el nominal de cierre es 776 (precio en contra), así que la comisión de cierre es 0,05 % de 776 = 0,388 USDT; sumada a la de apertura (0,4 USDT), el total de comisión es 0,788 USDT. Con el mismo funding hipotético de 0,1 USDT, la pérdida después de costos sería de 24 + 0,788 + 0,1 = 24,888 USDT, unos 24,9 USDT redondeado. El resultado en contra sigue la misma lógica que el resultado a favor: el apalancamiento no distingue entre ganancia y pérdida, y los costos se suman o restan en ambos casos. Este cálculo no reemplaza una fórmula de precio de liquidación: eso depende del modo de margen y de las reglas propias del proveedor que uses.
Para operar futuros de criptomonedas en Hyperliquid o en Lighter hace falta revisar algo más que la mecánica del producto: también la disponibilidad real por jurisdicción. Son proveedores de infraestructura distintos, con reglas propias de margen, funding y liquidación que deben verificarse por separado: no asumas que una condición de uno aplica al otro. El acceso desde Bolivia no está confirmado. Una mención general de disponibilidad en el sitio de Sparkling no sustituye la lectura directa de los Términos de Servicio de la plataforma que uses. Tampoco alcanza con no encontrar a Bolivia en una lista pública de jurisdicciones restringidas: eso no equivale a una confirmación de acceso.
Para evaluar una idea de entrada antes de operar, revisa señales de trading. Para entender cómo trabaja el agente frente a otros modelos, consulta trading con IA. Y si necesitas USDT para fondear tu cuenta, revisa USDT en Bolivia.
Una cuenta, doble acceso. Empieza en Telegram en menos de un minuto o abre Sparkling en la web: tu cartera, saldo e historial se mantienen intactos. Ejemplos ilustrativos de interfaz: los precios, saldos y tiempos mostrados no son datos en tiempo real.
Abre el bot, inicia sesión con tu email y consigue una cartera de autocustodia en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramLa misma cuenta en tu navegador, en una pantalla más grande. Revisa tus tarjetas de operaciones, consulta saldos y confirma desde tu portátil.
Abrir versión webUn futuro con vencimiento se liquida en una fecha fija contra el precio del activo subyacente. Un perpetuo no vence por calendario: el funding entre posiciones long y short lo mantiene cerca del precio spot, y permanece abierto hasta que lo cierras tú, hasta una liquidación, o hasta que el proveedor deje de ofrecer ese contrato (delisting), lo que también cerraría la posición.
No. Puede pagarse o recibirse según el lado en que estés, y su signo cambia con el tiempo. Solo puedes consultar la tasa vigente ahora; el total que pagarás o recibirás depende del tiempo que mantengas la posición y de tasas futuras que no se conocen de antemano.
No necesariamente. Es una orden que tú defines, pero no está garantizado que se ejecute exactamente al precio fijado, ni que se dispare antes de que el valor relevante caiga por debajo del margen de mantenimiento.
En cross, el umbral de liquidación depende del colateral compartido del pool, subcuenta o grupo de posiciones que define el proveedor, no automáticamente de todos los fondos de toda la aplicación. En isolated, depende solo del margen asignado a esa posición puntual, y su liquidación no afecta a tus otras posiciones. No son el mismo cálculo, y los límites exactos de cada modo dependen de la documentación propia de Hyperliquid o de Lighter.
En Sparkling, el agente puede preparar una propuesta, pero toda operación nueva requiere tu confirmación explícita antes de ejecutarse. Eso es distinto de una liquidación, que el proveedor dispara por falta de margen, sin confirmación tuya.
No conviene asumirlo. La disponibilidad para Bolivia no está confirmada: una mención genérica no reemplaza una revisión de los Términos de Servicio de cada proveedor. No encontrar a Bolivia en una lista pública de jurisdicciones restringidas tampoco equivale a una confirmación de acceso.
Sparkling encauza liquidez, liquidación e identidad a través de un selecto grupo de socios profundamente integrados.
Actualizado: